

****
发布于2026-08-29 15:49:16
 997
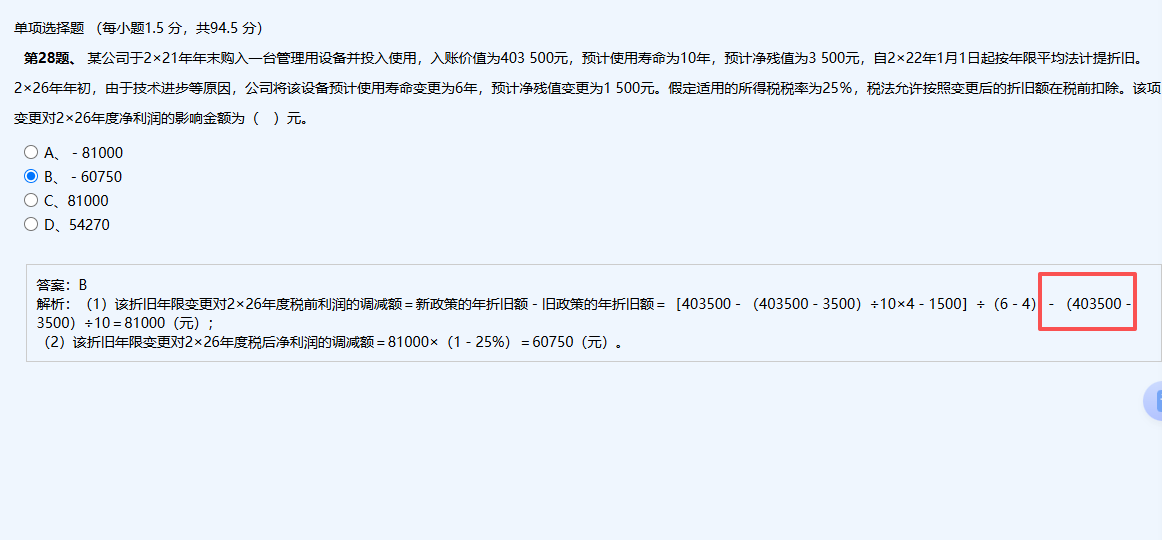
26年不是直接就用新的折旧方法了吗?为什么公式还要减掉(403500-3500)/10

鸿悟会计
回答于 2026-08-29 18:50:38
<p>题目问的是“该项变更对2x26年度净利润的<strong>影响金额</strong>”,即比较“变更后的情况”与“假设不变更的情况”之间的差额。</p><br><ol><br><li><br><strong>红框部分 <code>(403500-3500)/10</code> 是旧折旧额</strong>:这是假设<strong>没有发生</strong>变更,2x26年原本应该计提的折旧(40,000元)。</li><br><li><br><strong>前面的长公式是新折旧额</strong>:这是变更<strong>后</strong>,2x26年实际要计提的折旧(121,000元)。</li><br></ol><br><p><strong>核心逻辑</strong>:<br>影响金额 = 新折旧额 - 旧折旧额。<br>因为折旧费用增加了(121,000 - 40,000 = 81,000),费用增加会导致利润减少,所以要减去旧折旧额来算出<strong>增量</strong>,最后再乘以 (1-25%) 算出税后净利润的减少额(-60,750)。如果不减,就算不出“变化量”。</p><br>
推荐问题


2026-09-04 01:18:11
2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52



-
会计考试
关于2024年度全国会计专业技术资格… -
会计考试
2024年管理会计师(PCMA)初级考试时… -
继续教育
重庆市财政局关于2024年度会计专业… -
招商合作
课程合作 -
招商合作
代理合作 -
会计资讯
全国会计人员统一服务管理平台

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 工作时间
 微信客服
 QQ客服

 渝公网安备50010502504328号


